Flash Report Mercato Provider 2025
Prosegue il monitoraggio del mercato dei Provider dei servizi di supporto al Welfare Aziendale, curato con Luca Pesenti, Associato di Sociologia Generale e Direttore Master EMTeSIS.
Alcune evidenze emerse dalla ricerca:
- Il mercato resta molto dinamico con operatori profit solidi e realtà ben organizzate, soprattutto sul piano tecnologico. Resta elevato il turnover, che comporta nel 2025 un saldo annuale negativo (-4 soggetti) pur a fronte di 7 nuovi Provider entranti.
- Entrano in scena due Enti Bilaterali, segnale di nuove forme di governance partecipata.
- Prosegue il disimpegno del Terzo settore: i soggetti non profit attivi come Provider si sono più che dimezzati dal 2018 (da 10 a 4).
- Lombardia e area metropolitana di Milano restano i poli principali di insediamento.
- Si consolida la Welfare Integration, con servizi che rendono più accessibili i benefici pubblici (Public Benefit) integrati nei portali dei Provider.
PAGINE LIBERE – SPECIALE V CONGRESSO UGL
Per il numero speciale di “Pagine Libere” ho scritto con Francesco Carlesi (Presidente dell’Istituto Stato e Partecipazione) l’articolo: “La riscoperta comunitaria del Lavoro” incentrato su due temi tra essi collegati: la partecipazione organizzativa e il welfare aziendale.
In tempi recenti, la partecipazione dei lavoratori alla vita e allo sviluppo dell’impresa e l’attuazione dell’art. 46 della Costituzione sono diventati un tema forte del dibattito lavoristico e politico dopo lungi decenni in cui, in Italia, quasi solamente la CISNAL e il Movimento Sociale Italiano avevano portato avanti, con studi e proposte di legge, questa battaglia di civiltà. Mentre il tema aveva interessato ed interessa tuttora le discipline manageriali (almeno con riferimento alle forme dirette di partecipazione, sempre più oggetto di attenzione in conseguenza delle trasformazioni organizzative del lavoro frutto di un’incessante evoluzione tecnologica che esalta la necessità di un apporto umano sempre più integrale), nelle ultime legislature, anche il mondo della politica ha cominciato ad occuparsene in maniera sempre più evidente e la recente proposta di legge di iniziativa popolare avanzata dalla Cisl ha consentito di entrare ancor di più nel vivo della questione.

Flash Report Mercato Provider 2024
Aggiornamento dell’analisi del mercato dei Provider in Italia – VII edizione 2024.
ESTRATTO: Risulta ormai consolidata la “quota 100” raggiunta dal mercato. Dal 2020, anno del superamento del numero di 100 operatori attivi, non è si è più scesi sotto questa soglia quantitativa. Negli anni successivi al 2020 si sono registrate solo piccole variazioni (positive o negative) anche se questa dinamica evidenzia una contenuta accelerazione proprio nel 2024 come risultante di un più marcato (rispetto al passato) processo di sostituzione di operatori uscenti con nuovi protagonisti che si affacciano nel settore dei servizi di gestione dei Piani di WA.
Il censimento del 2024 evidenzia, così, la presenza di 108 Provider (+4 rispetto al 2023). Come nel 2023 si registra un certo dinamismo in entrata e in uscita dal mercato: il saldo positivo è stato determinato dall’uscita dal mercato di 4 Provider (che si aggiungono agli 8 usciti lo scorso anno) compensati dall’ingresso di 8 nuovi competitor di tipo “ibrido” o “reseller” (si aggiungono ai 9 del 2023). In soli due anni, dunque, registriamo 12 Provider in uscita e ben 17 in entrata, a segnalare l’esistenza di una rilevante concorrenza e (come vedremo) anche di positivi segnali di innovazione.

Flash Report Mercato Provider 2023
Aggiornamento dell’analisi del mercato dei Provider in Italia – VI edizione 2023.
ESTRATTO: Dal 2020, anno del superamento della quota-simbolo di 100 operatori, l’andamento appare costante, con piccole variazioni annuali (positive o negative). Il mercato è saturo? Saturazione non significa tuttavia assenza di dinamismo: la dimensione quantitativa registrata nel 2023 (104 operatori) è infatti la risultante di un processo di sostituzione di operatori uscenti con nuovi protagonisti che si affacciano nel settore dei servizi di supporto per la gestione dei Piani di Welfare Aziendale (resi con le due tradizionali formule dei Fringe e dei Flexible Benefit cui di recente si è aggiunta anche quella dei Public Benefit, espressione di bonus e agevolazioni di natura pubblica sinergici, per contenuto e finalità, con le iniziative del welfare privato d’impresa).
Welfare Aziendale (2023)
Ho scritto con Luca Pesenti il Capitolo 8: “Tre leve sinergiche per il benessere organizzativo: welfare aziendale, lavoro agile e partecipazione”.
La guida – curata dal prof. Tiziano Treu – è giunta alla sua quarta edizione e si conferma una delle più complete sul piano teorico e pratico. In questo volume si dà conto dell’evoluzione del welfare aziendale nello scenario post-pandemico, attraversato da grandi trasformazioni sul piano sociale ed economico nel cui quadro il lavoro e i suoi istituti evidenziano rilevanti modificazioni. I contenuti di questa edizione si concentrano sui rapporti tra welfare privato e welfare pubblico, sullo sviluppo delle pratiche di welfare aziendale territoriale, sull’impatto della convertibilità dei premi di risultato in servizi di welfare, sul ruolo della contrattazione nello sviluppo e nella diffusione del welfare aziendale. Ampio risalto è dato alle pratiche e alle prassi di welfare d’impresa con l’illustrazione di sedici casi aziendali e un approfondimento è dedicato alla sanità integrativa e alla previdenza complementare.
Con Luca Pesenti ho collaborato alla stesura del Capitolo 8, dedicato alla sinergia che è possibile attivare fra tre “leve” del cambiamento organizzativo: il welfare aziendale, il lavoro agile e la partecipazione dei lavoratori all’organizzazione del lavoro nell’impresa.

Flash Report Mercato Provider 2022
Aggiornamento dell’analisi del mercato dei Provider in Italia – V edizione 2022.
ESTRATTO: Anche quest’anno (come già nel 2021) il settore si caratterizza per una stasi nell’andamento della sua dinamica quantitativa. Come si era già evidenziato nella precedente edizione del Report, il mercato dei Provider – da almeno due anni a questa parte – sembra aver raggiunto il suo punto di saturazione. In particolare, sembrano ormai possibili solo due tipi di dinamiche: 1) lievi oscillazioni della differenza numerica tra newcomer e player uscenti (per la cessazione dell’attività o per la sua dismissione se secondaria rispetto al business principale) e 2) spostamenti da una tipologia ad un’altra in funzione di scelte strategiche. Tuttavia, come si dirà più oltre, sembrano maturare le premesse per una stagione di ritrovato slancio nella partecipazione al settore (e non solo in termini di nuovi ingressi) che potrebbe esprimere le sue prime manifestazioni già nel corso del 2023.
FuturAP – Rapporto sul Futuro e l’Innovazione dell’Amministrazione Pubblica (2022)
Con Luca Pesenti ho scritto il Capitolo XVII del Rapporto (“Il Lavoro Agile nella Pubblica Amministrazione“).
La breve storia italiana del lavoro agile inizia ben prima della pubblicazione della Legge 81/2017 che ne ha disciplinato gli aspetti essenziali. A fare da “apripista”, già dieci anni or sono, furono alcune grandi imprese (si pensi a San Pellegrino, a Nestlè o a Solvay), certo facilitate da contesti organizzativi avanzati e da buone relazioni industriali che hanno consentito di giocare d’anticipo sul piano dell’innovazione del lavoro e della sua “geografia” (non necessariamente limitata a luoghi “interni” ai tradizionali perimetri aziendali).
Tuttavia, spesso dimenticata è la circostanza che anche la Pubblica Amministrazione (PA), ancor prima di quella fase pionieristica, aveva saputo collocarsi tra i precursori dell’introduzione dell’istituto del lavoro agile, sia pure dovendo scontare alcune sue ataviche rigidità (in primis il ritardo nella digitalizzazione dei servizi e delle connesse procedure associato al gap culturale sul piano della riprogettazione organizzativa) e dovendo fare i conti con una poliedricità di contesti operativi, di finalità perseguite e di differenze territoriali che ne complicavano (e tuttora rendono assai intricato) il quadro complessivo nel quale il lavoro pubblico si esprime.
Fringe e Flexible Benefit, Piani di Welfare Aziendale (2022)
Ho scritto la Prefazione che inizia così:
Nel quadro delle trasformazioni che le imprese ed il lavoro stanno da tempo affrontando in conseguenza di una pluralità di fattori, tra i quali l’incessante evoluzione tecnologica che sempre più caratterizza sistemi, prodotti e processi, tre sono i fenomeni organizzativi (di rilievo anche sociale) sui quali è bene concentrare l’attenzione: il Welfare Aziendale, il Lavoro Agile e i meccanismi di Partecipazione diretta dei lavoratori all’organizzazione del lavoro e dell’impresa.
Questo interesse si giustifica non solo per la rilevanza che i tre fenomeni esprimono rispetto alle necessità che il lavoro, le aziende e gli stessi lavoratori manifestano nell’evoluzione dei contesti organizzativi che si sta delineando (contesti nei quali, anziché ridursi, semmai si esalta la piena espressione della soggettività e dell’apporto cognitivo umano), ma anche perchè i tre istituti sono tra loro sinergici e dunque capaci di rafforzarsi vicendevolmente generando maggiori e più duraturi risultati sul piano delle performance individuali ed aziendali.
Basta anche solo por mente al fatto che i nuovi equilibri organizzativi richiedono, tra l’altro, lavoratori capaci di attivarsi nell’ambito di spazi di discrezionalità operativa sempre più ampi nei quali essi devono orientarsi al problem solving, agli obiettivi, alla cooperazione e dimostrarsi “imprenditivi” per poter essere pienamente protagonisti di quel passaggio dalla “manodopera” alla “mentedopera” che, a sua volta, è il frutto dell’assunzione di ruoli polivalenti e polifunzionali agìti in ambienti tecnologicamente evoluti (CPS, IoT, IoS, Big Data, Machine Learning) ben diversi dai contesti di lavoro nei quali si eseguono mansioni rigide e standardizzate.
Il lavoro da remoto tra telelavoro e lavoro agile
La diffusione delle forme di “remotizzazione” del lavoro non rappresenta un puro problema di gestione tecnica della prestazione agevolata dalle tecnologie. Più profondamente, pone in discussione la natura stessa del lavoro, concepibile individualisticamente come pura effettuazione di un compito, oppure in una chiave personalista come relazione. Affrontare alla radice questo dilemma significa porsi nuovamente la domanda di senso sull’attività lavorativa dell’uomo, sempre a rischio di una riduzione che ha ultimamente alla propria base una precisa concezione antropologica.
Smart Working Reloaded. Una nuova organizzazione del lavoro oltre le utopie
Per impostazione concettuale e contenuto questo libro non si aggiunge alla lunga lista di pubblicazioni apparse sull’onda dei facili entusiasmi che hanno sin qui caratterizzato il dibattito sul tema. È un testo diverso che traccia le linee di “una nuova organizzazione del lavoro oltre le utopie” con l’intento di “riavvolgere” idealmente il nastro delle molte (forse troppe) narrazioni che hanno accompagnato le riflessioni sull’argomento.
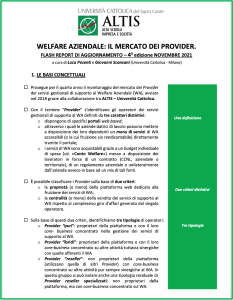
Flash Report Mercato Provider 2021
Aggiornamento dell’analisi del mercato dei Provider in Italia – IV edizione 2021.
Estratto: il censimento evidenzia la presenza sul mercato 104 Provider(+2rispetto alla precedente rilevazione del mese di novembre 2020). Il settore cresce quindi in maniera molto limitata (+1,96%), in parte a causa della congiuntura negativa determinatasi a seguito della pandemia, in parte (forse) anche per l’ormai avvenuto raggiungimento del punto di saturazione del mercato di questi soggetti. Di certo, si tratta di valori di sviluppo ben lontani da quelli delle precedenti rilevazioni (+10,9% nel 2020, addirittura +17,9% nel 2019).
Il Welfare Aziendale dopo il Covid-19
7 articoli per tracciare i nuovi trend del Welfare Aziendale nel dopo pandemia.
Titoli:
1) Non è Smart Working
2) Oltre i Flexible Benefit
3) La sfida della partecipazione
4) Vince il “people care”
5) Il destino (segnato?) dei Premi di Risultato
6) Il Provider diventa un “hub”
7) Il Legislatore faccia la sua parte
Flash Report Mercato Provider 2020
Aggiornamento dell’analisi del mercato dei Provider in Italia – III edizione 2020.
Estratto: rispetto ai dati presentati nella prima e più completa ricerca indipendente sul mercato in commento (“Il Mercato dei Provider in Italia”, ALTIS, 2018), si conferma l’evidenza di una perdurante espansione del settore: i soggetti censiti sono aumentati di 10 unità (+ 10,9% 2020 Vs.2019) e dalla rilevazione iniziale di ben 24 unità (2020 Vs. 2018) con una crescita complessiva nel periodo 2018-2020 del +30,7%. L’unica tipologia che nel periodo 2019-20 non ha registrato incrementi è quella dei “reseller”.
Il Welfare Aziendale oggi. Il dibattito de iure condendo
Ho scritto il capitolo intitolato “Provider: il Welfare Aziendale come mercato”
Il tema del Welfare Aziendale ha assunto un’importanza sempre maggiore per i lavoratori e per le imprese, consapevoli che a far crescere un’azienda non sono solo i benefit monetari, ma anche quelli legati al benessere della persona in uno scenario come quello attuale, di parziale disimpegno dello Stato da compiti di welfare. Il volume raccoglie le relazioni e gli interventi presentati a due convegni tenuti nell’Università degli Studi di Milano. Se nel primo convegno il Welfare Aziendale è stato discusso come forma di compensazione non monetaria dei dipendenti ovvero come forma sussidiaria di protezione sociale dei lavoratori; nel secondo, il tema è stato trattato come vettore di un modo alternativo di intendere e concepire la finalità dell’impresa, in virtù del quale si tengono nella dovuta considerazione i lavoratori, gli individui e, in generale, i gruppi influenzati dalle decisioni aziendali.
Welfare Aziendale (ed. 2020)
Ho scritto con Luca Pesenti il Capitolo. 9: “Il mercato dei Provider in Italia”
La guida – curata dal prof. Treu – analizza il Welfare Aziendale attraverso la ricerca degli strumenti per la sua migliore gestione. Infatti, il modello che le aziende ricercano si caratterizza sempre più come strumento di effettivo sostegno ai lavoratori e quindi rivolgono la ricerca a prestazioni quali la formazione, la cura e l’assistenza dei familiari, gli interventi sanitari, le misure pensionistiche e di previdenza integrativa. Per le aziende uno dei principali elementi di interesse è dato dai vantaggi fiscali derivanti dell’utilizzazione di opere e servizi messi a disposizione dei dipendenti e loro familiari sempre chè previsti da disposizione contrattuali. Nel volume vengono inoltre trattati aspetti particolari come il welfare premiale, la possibilità di convertire il premio di risultato che consente una riduzione della tassazione. Infine una importante sezione contenente più di 30 best practice e casi aziendali delle più importanti imprese nazionali, espone i vari modelli di Welfare Aziendale realizzati.
Welfare Aziendale: e adesso?
Come sarà il Welfare Aziendale del “dopo-Covid19”? Continuerà a rappresentare un sostegno importante per imprese e lavoratori, anche in una chiave anticiclica (come già ha dimostrato nella fase finale della lunga crisi recessiva che ci siamo da poco lasciati alle spalle), oppure si attiverà la tentazione di credere che, in fondo, è un lusso che non ci si può più permettere? A queste domande gli Autori hanno cercato di rispondere anche alla luce dei dialoghi nati non soltanto nell’ambito della comunità scientifica, ma anche con manager e professionisti del mondo delle Risorse Umane, imprenditori, sindacalisti, lavoratori e lavoratrici.
Flash Report Mercato Provider 2019
Aggiornamento dell’analisi del mercato dei Provider in Italia – II edizione 201.
Estratto: Le piattaforme proprietarie sono dunque il 40,2% del totale (19,6% di “puri” + 20,6% di “ibridi”). Dunque la maggior parte degli operatori (59,8%) ha scelto la strada del “reselling”, pur non essendo affatto escluso (come in effetti già sta accadendo) che una parte di essi, dopo un periodo di “rodaggio” ed acquisito il necessario know-how possa in futuro mettersi “in proprio” e trasformarsi, a sua volta e a tutti gli effetti, in un Provider (di tipo “ibrido”).
Provider: il Welfare Aziendale come mercato
Il grande sviluppo del Welfare Aziendale (WA) registrato negli ultimi anni si deve a molti e concomitanti fattori: la legislazione di vantaggio sul piano fiscale, la modernizzazione delle relazioni industriali, la diffusione di una cultura specifica. Ma c’è un quarto fattore che merita di essere analizzato per l’apporto innovativo (soprattutto sul piano organizzativo e tecnologico) che ha generato in questi anni: è il ruolo dei cosiddetti Provider. A questi attori del mercato va senz’altro riconosciuto un importante contributo alla diffusione delle iniziative di WA favorita dalle rilevanti semplificazioni operative e gestionali da essi offerte alle imprese e agli stessi lavoratori destinatari dei Piani di Welfare Aziendale (PWA) che hanno trasformato questi ultimi, nella loro fase esecutiva, in un processo digitalizzato degno della più generale prospettiva “4.0” che sempre più caratterizzerà l’organizzazione d’impresa.
Il mercato dei Provider in Italia
Da qualche anno stiamo assistendo al significativo sviluppo del mercato del Welfare Aziendale, ovvero di quel particolare (e innovativo) mercato delle prestazioni e/o dei benefit finalizzati a produrre risposte ad alcuni specifici bisogni (di natura sociale e, in modo estensivo, relativi al benessere personale e/o famigliare) delle lavoratrici e dei lavoratori dipendenti del settore privato. La natura sociale di queste prestazioni, finalizzate ad integrare la componente monetaria della retribuzione per migliorare la vita della persona, viene riconosciuta come bene di rilevanza pubblica sotto forma di uno specifico favor fiscale accordato dal Legislatore.
Si tratta di un mercato che si rivolge alle imprese come “canale di vendita” e che ha in prevalenza nel lavoratore dipendente il depositario della decisione di acquisto nell’ambito di budget di spesa (il c.d. “Conto Welfare”), messo a disposizione in ragione di decisioni aziendali unilaterali o contrattate con le rappresentanze sindacali.
Welfare Aziendale e Partecipazione nelle Relazioni Industriali (“Sviluppo e Organizzazione” – Quaderno 24)
Le trasformazioni del lavoro e della relazione tra impresa e lavoratore sono sempre più incentrate sulla necessità di contrattare innovazione organizzativa legata agli incrementi delle performance. Ciò anche al fine di assecondare il crescente rilievo – riconosciuto nei contesti d’impresa più virtuosi – al valore apportato da ciascuno nell’organizzazione complessiva dei cicli produttivi, valorizzandone la soggettività, le competenze e le capacità. Queste trasformazioni, per potersi tradurre in efficaci pratiche d’innovazione nei luoghi di lavoro e accrescere la competitività aziendale, richiedono gradi crescenti di partecipazione attiva da parte dei lavoratori e dosi non meno rilevanti di attenzione da parte delle imprese al rapporto esistente tra vita e lavoro e tra ‘bene-essere’ e ‘bene-avere’ se si vuole che quel potenziale possa essere pienamente liberato. E quest’ultimo è il campo d’azione delle pratiche di Welfare Aziendale.
Il Welfare in azienda. Imprese “smart” e benessere dei lavoratori
Contiene un’intervista a Giovanni Scansani.
Siamo entrati nella terza fase di sviluppo del Welfare Aziendale in Italia. All’inizio c’è stata l’utopia dell’imprenditore illuminato alla Olivetti, con le sue intuizioni personali di un lavoro a misura d’uomo. Poi si è fatta avanti la logica dell’azienda ‘socialmente responsabile’ che la gravissima crisi economica ha reso non più adeguata al mutato clima sociale e culturale. Ora si affaccia la terza fase, quella del ‘valore condiviso’: servizi e benefit come leva della produttività, strumento di attrazione e valorizzazione dei talenti, argomento di punta nelle nuove relazioni industriali, spazio di integrazione con il welfare pubblico, elemento strategico per fornire servizi utilizzabili anche fuori dai consueti recinti delle grandi aziende e per aprire nuovi mercati sociali sul territorio. Nel quadro di questa significativa evoluzione, molte sono le domande ‘aperte’. Come si costruisce un piano di welfare efficace? Come fare a ‘leggere’ i bisogni dei lavoratori? È meglio fare da sé o mettersi in rete con altre imprese? Chi sono gli attori che popolano questo nuovo scenario? Quale ruolo possono giocare i sindacati? Facendo leva su percorsi di analisi sviluppati attraverso una serie di ricerche sul campo, Luca Pesenti illustra qui i punti di forza e gli elementi di criticità delle molte esperienze sviluppatesi negli ultimi anni in Italia, per provare a orientarsi in un settore che si sta oggi trasformando in un vero e proprio mercato.
Per una responsabilità “civile” delle imprese. Verso il Welfare “generativo” e di territorio
Se il welfare tradizionale, redistributivo e di tipo occupazionale, non riesce a far fronte a questi disequilibri, dobbiamo pensare a un nuovo modello di welfare generativo o ‘civile’, che guardi al soddisfacimento dei bisogni della civitas tutta (il territorio, come insieme di risorse naturali e di capitale umano) e alla cui base stia il concetto della reciprocità. Questo nuovo paradigma di welfare presuppone l’apporto importante delle imprese, che devono riscoprire il proprio ruolo sociale, o per meglio dire la propria responsabilità ‘civile’.